احیای رکن فراموششده: فلسفه، جایگاه و ضرورت نهاد «عاملین زکات» در عصر حاضر
مقدمه: معمای یک فریضه تمدنساز
زکات تنها یک توصیه اخلاقی ساده نیست. زکات صرفاً ریختن چند سکه در مشت سائلی درمانده نیست. زکات، شاهرگ نظام مالی اسلام و سومین رکن از ارکان پنجگانه دین است.
اما امروز پدیدهای خاموش جامعه اسلامی را فرا گرفته است: فردیسازی زکات.
امروز بسیاری میگویند:
«من کارشناسی ارشد دارم؛ حساب و کتاب را بلدم. مستحقان محلهام را میشناسم. خودم زکاتم را پرداخت میکنم. چه نیازی به واسطه است؟ چرا باید پای نهاد یا گروهی به نام عاملین زکات در میان باشد؟»
این تلقی نهتنها از ناآشنایی عمیق با ساختار تشریع اسلام حکایت دارد، بلکه فریضهای اجتماعی را در سطح یک امدادرسانی خُرد، احساسی و ناپایدار تنزل میدهد. قرآن کریم در آیه ۶۰ سوره توبه، ساختار مصارف زکات را مهندسی کرده و طبقه سوم را به صراحت «وَالْعَامِلِینَ عَلَیْهَا» نامیده است.
در این مقاله مستند و تحلیلی، حقیقت این نهاد آسمانی را بازمیگشاییم؛ از معنای جمعی عبادات در آیه ۴۳ بقره پرده برمیداریم و تفاوت ماهوی زکات و صدقات عامه را از منظر فقه اهلسنت و مفسران بزرگ بررسی میکنیم.
۱. تبیین قرآنی: چرا در آیه ۴۳ بقره رکوع جمعی است اما زکات کنار آن نشسته است؟
خداوند متعال در سوره مبارکه بقره میفرماید:
«وَأَقِیمُوا الصَّلَاةَ وَآتُوا الزَّکَاةَ وَارْکَعُوا مَعَ الرَّاکِعِینَ» (بقره: ۴۳)
پرداخت فردی زکات، روح جمعی و اقتدار مالی امت را میمیراند؛ همانطور که نماز فرادی در گوشه خانه، شکوه صفوف مسلمین را از بین میبرد.
۲. چرا عاملین صدقه نداریم اما «عاملین زکات» داریم؟
شاید بزرگترین مغالطه امروزی، یکسان پنداشتن «زکات» با «صدقه مستحبی» باشد.
| وجه تمایز | صدقه تبرعی (مستحب) | زکات واجب (رکن دین) |
| ماهیت حقوقی | بخشش فردی، اختیاری و دلی | حقالناس شرعی، مالیات الهی و فریضه حکمی |
| محاسبه و نصاب | بدون نصاب معین و وقت خاص | دارای نصاب، سال قمری (حول) و نرخ دقیق |
| شیوه مدیریت | فردمحور، پراکنده، پنهان در دست سائل | نهادمحور، متمرکز، پایدار و بازتوزیعی |
| تشکیلات اجرایی | نیازی به دیوان و کارگزار ندارد | محتاج «عاملین علیها» طبق نص صریح قرآن |
قرآن کریم نفرموده است برای صدقات عامه عامل بگذارید؛ زیرا صدقه مستحبی عرصه احسان فرد به فرد است تا عواطف انسانی زنده بماند. اما زکات، بودجه عمومی برای فقرزدایی بنیادین است. اگر مدیریت چنین منبع عظیمی به دست احساسات افراد سپرده شود:
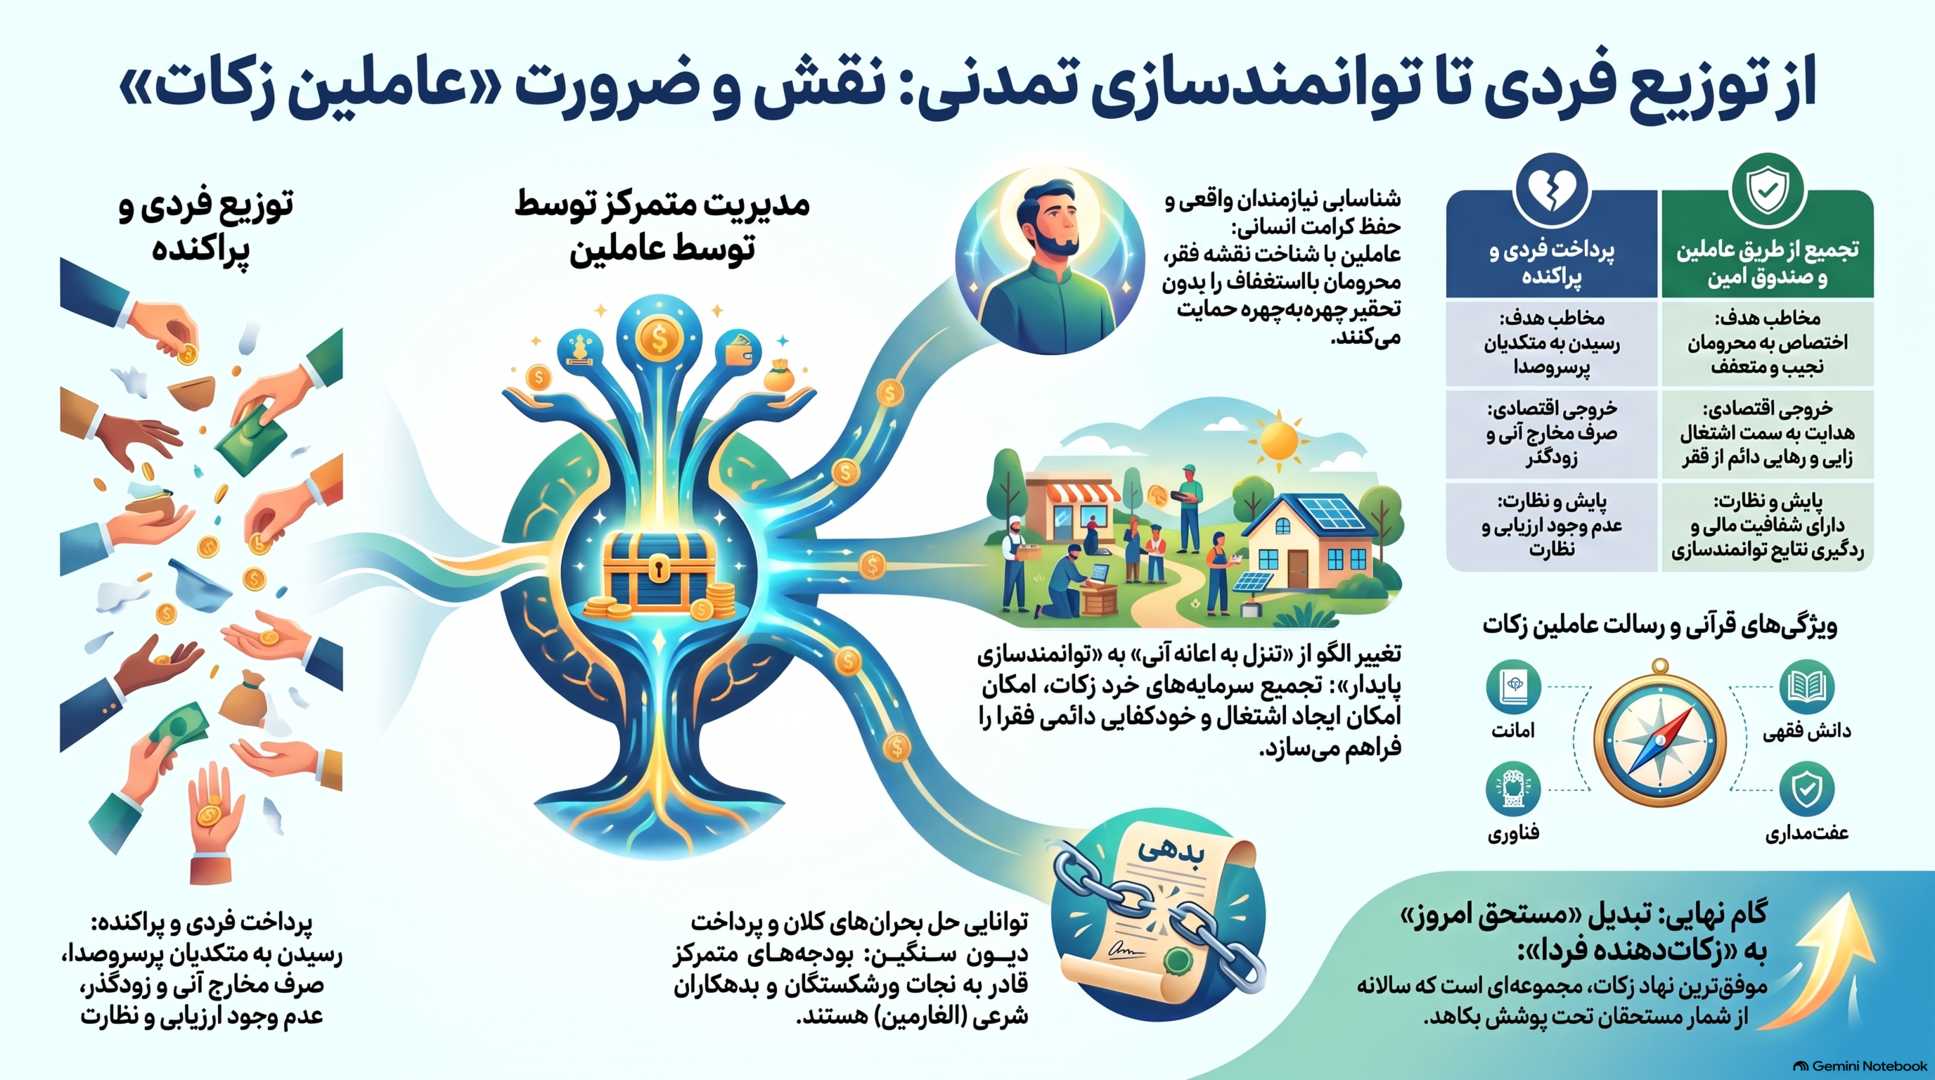
۱. گداپروری رواج مییابد.
۲. آبروی فقیران عفیف پایمال میشود.
۳. گرههای بزرگ اجتماعی (نظیر بدهی مقروضان و ورشکستگان) باز نمیشود.
۳. حکمت تشریع سهم «عاملین علیها» در سوره توبه
خداوند متعال مصارف هشتگانه را در سوره توبه آیه ۶۰ منحصراً برمیشمارد:
«إِنَّمَا الصَّدَقَاتُ لِلْفُقَرَاءِ وَالْمَسَاکِینِ وَالْعَامِلِینَ عَلَیْهَا…»
دقت در ساختار این آیه حیرتآور است:
- طبقه اول و دوم: نیازمندان دریافتکننده (فقرا و مساکین).
- طبقه سوم: نهاد مدیریتی زکات (العاملین علیها).
عاملین زکات چه کسانی هستند؟
امام طبری، امام قرطبی و ابن قدامه در کتب معتمد اهلسنت بیان کردهاند: «عاملین» کسانی هستند که برای آمارگیری، جمعآوری، حفاظت، حسابداری و توزیع عادلانه زکات به کار گرفته میشوند.
حکمت سهم گرفتن عاملین
۱. استقلال مالی و سلامت نفس: کارگزار زکات نباید چشمداشتی به اموال داشته باشد؛ سهم معین، مانع از تطمیع و فساد اداری میشود.
۲. شأن شغلی نه اعانه: مفسران اهلسنت (از جمله ابنکثیر و طبری) تأکید کردهاند که به عاملین بر اساس «اجرة المثل» (دستمزد عادلانه کار) پرداخت میشود؛ حتی اگر خود عامل ثروتمند باشد! پیامبر اکرم ﷺ فرمودند:
«لَا تَحِلُّ الصَّدَقَةُ لِغَنِیٍّ إِلَّا لِخَمْسَةٍ: لِعَامِلٍ عَلَیْهَا…» (رواه ابوداود و احمد).
۳. پایداری سیستم جمعآوری: هیچ تشکیلاتی بدون هزینه اداره نمیشود. شریعت، هزینه اداره این صندوق عدالتگستر را از خودِ سرمایه زکات پیشبینی کرده است تا وابسته به بودجههای متغیر نشود.
۴. آسیبشناسی توزیع فردی زکات در مقابل برکت تجمیع
وقتی هر فرد تصمیم میگیرد خودش زکاتش را توزیع کند، چه فاجعهای رخ میدهد؟
۱) ندیدن محرومان حقیقی (عفتپیشگان)
قرآن هشدار میدهد: «یَحْسَبُهُمُ الْجَاهِلُ أَغْنِیَاءَ مِنَ التَّعَفُّفِ تَعْرِفُهُم بِسِیمَاهُمْ لَا یَسْأَلُونَ النَّاسَ إِلْحَافًا» (بقره: ۲۷۳).
فرد عادی معمولاً به فقیری زکات میدهد که زبان التماس دارد؛ اما نیازمند واقعی که صورت خود را با سیلی سرخ نگه داشته است، از چشم فرد پنهان میماند. این تنها «عامل آگاه، امین و محلی» است که نقشه فقر منطقه را وجببهوجب میشناسد.
۲) منت، شکستن غرور و شرم چهرهبهچهره
وقتی طلبکار دینی روبروی بدهکار شرعی میایستد، تحقیر صورت میگیرد. اما در نظام توزیع جمعی:
- زکاتدهنده عامل را وکیل خدا میبیند.
- فقیر پول را حقِ تعیینشده از سوی پروردگار دریافت میکند، نه ترحم همسایه.
۳) پولپاشی بیاثر به جای توانمندسازی
اگر ده نفر هرکدام ۳ میلیون تومان زکات جداگانه به ده فقیر بدهند، فقط چند وعده گوشت و نان خریده میشود؛ فردا روز از نو و روزی از نو.
اما اگر نهاد عاملین ۳۰ میلیون تومان را در یک نقطه تجمیع کند، ابزار کاری برای یک جوان خریده میشود، چرخ کارگاهی راه میافتد و سال بعد، آن فقیر دیروز خود به یک زکاتدهنده فردا تبدیل میشود.
۵. امروز این فریضه بر دوش چه کسانی است؟ (تطبیق فقهی بر عصر حاضر)
در فقه کلاسیک اهلسنت (حنفی، شافعی، مالکی و حنبلی)، اصل بر آن است که حاکم شرعی یا نایب او، کارگزاران امین را برای جمعآوری و توزیع زکات منصوب میکند. اما اگر در جامعهای سازوکار رسمی دولتیِ زکات وجود نداشت یا غیرفعال بود، تکلیف چیست؟ آیا این رکن بنیادین تعطیل میشود؟
فقهای معاصر و مجامع فقهی جهان اسلام (از جمله مجمع الفقه الاسلامی الدولی و هیئتهای شرعی زکات) پاسخ روشنی به این پرسش دادهاند:
۱. تبدیل واجب کفایی به مسئولیت نخبگان جامعه:
اگر ساختار متمرکز حکومتی برای زکات وجود نداشته باشد، گردآوری سازمانیافته، حفظ و رساندن زکات به مصارف هشتگانه، یک «واجب کفایی» بر دوش معتمدان، علما، متخصصان مالی و ریشسفیدان هر شهر و دیار است.
۲. تفکیک دقیق فقهی میان «عامل رسمی» و «وکیل تبرعی»:
بر اساس فتاوای مراجع معتمد اهلسنت:
- کسی که از جانب حاکم یا نهاد رسمی حاکمیتی مسئول جمعآوری زکات است، اصالتاً عنوان «عاملین علیها» را دارد و به مقدار زحمتش (اجرةالمثل) سهمی از زکات به او میرسد؛ حتی اگر بینیاز باشد.
- اما فعالان در مؤسسات خیریه مردمی، انجمنها و صندوقهای بومی زکات، در فقه اغلب حکم «وکیل مؤمنان» (الوکالة فی تفریق الزکاة) را دارند.
- احتیاط فقهی طلایی: اگر این افراد داوطلبانه کار میکنند که مأجورند؛ اما اگر حقوق یا هزینهای دارند، بسیار شایستهتر و مطمئنتر آن است که هزینههای اجرایی و اداری آنان از محل صدقات عامه، کمکهای متفرقه تبرعی یا اعتبارات مشخص خیرین تأمین شود، تا حتی یک ریال از اصل زکاتِ واجب فقرا، محل مناقشه قرار نگیرد.
۶. آیا پرداخت مستقیم فردی باطل است؟ (مرز میان صحت و برتری)
آیا فتاوای اهلسنت به فرد اجازه میدهند خودش زکات مالش را بدهد؟
بله؛ در فقه اهلسنت بهویژه در اموال باطنه (مانند طلا، نقره، نقدینگی و سود تجارت)، اگر فرد اموالش را مستقیماً به دست فقرای مستحق و واجد شرایط برساند، ذمهاش بری شده و زکاتش صحیح است.
اما بحث بر سر «صحت حداقلی» در برابر «کفایت حداکثری و تمدنی» است:
- پرداخت فردی، تکلیفمحور است: فرد صرفاً میخواهد بار فریضه را از دوش خود بردارد؛ فارغ از اینکه این پول آیا فقر را ریشهکن کرد یا خیر.
- نهاد عاملین، اثرسنج و برنامهمحور است: زکات را از شکل قطرهچکانی به سیلابی متمرکز تبدیل میکند که میتواند زخمهای کاری اقتصاد محلی را درمان کند.
بنابراین، دغدغه مؤمن خردمند تنها «رفع تکلیف» نیست؛ بلکه «تحقق مقاصد شریعت» است.
۷. شاخصهای قرآنی و فقهی برای گزینش «عاملین زکات»
جامعه نباید مدیریت اموال الهی را به هر دستی بسپارد. قرآن کریم در داستان حضرت یوسف و حضرت موسی (علیهماالسلام) دو معیار طلایی مدیریت را مشخص کرده است:
«قَالَ اجْعَلْنِی عَلَى خَزَائِنِ الْأَرْضِ إِنِّی حَفِیظٌ عَلِیمٌ» (یوسف: ۵۵)
امانتداری همراه با دانش تخصصی.
«إِنَّ خَیْرَ مَنِ اسْتَأْجَرْتَ الْقَوِیُّ الْأَمِینُ» (قصص: ۲۶)
توانمندی اجرایی توأم با پاکدستی.
عامل زکات امروزی باید ۴ خصلت بنیادین داشته باشد:
۱. امانت، پاکدستی و عدالت اخلاقی: عدم مداخله منافع شخصی، فامیلی و محفلی در توزیع منابع.
۲. دانش فقهی و حقوقی زکات: مسلط بودن بر نصابها، معافیتها، هزینهکردها و تفاوت بدهی با معیشت روزمره.
۳. روانشناسی عفتمحور: شناخت ظرایف کرامت انسانی؛ تا مبادا شأن و شخصیت فقیر برای چند سکه خرد شود.
۴. تسلط بر ابزار و دادههای نوین: کارگزار عصر ما دیگر نمیتواند با کاغذپاره حسابرسی کند. عاملین امروز نیازمند پایگاههای دادهای دقیق، سیستمهای نرمافزاری عادلانه و شفافیت مالی گزارشپذیر هستند.
۸. اثر تجمیع زکات: قدرتنمایی احسان سازمانیافته
تفاوت اثرگذاری میان دو شیوه پرداخت را در این جدول کاربردی مقایسه کنیم:
| شاخص ارزیابی | پرداخت فردی و پراکنده | تجمیع از طریق عاملین و صندوق امین |
| هدفگیری مخاطب | معمولاً به متکدیان و نیازمندان پرسروصدا میرسد | به محرومان نجیب و آبرومند (متعففین) اختصاص مییابد |
| خروجی اقتصادی | صرف مخارج آنی، زودگذر و تکراری (معاش چند روزه) | هدایت به سمت اشتغالزایی، ابزار تولید و رهایی دائمی از فقر |
| روابط اجتماعی | ایجاد حس ترحم و شکستن غرور فقیر در برابر توانگر | حفظ عزتنفس مستحق، بدون واسطه و با حس ادای حق شرعی |
| بحرانزدایی کلان | ناتوان از حل ورشکستگیها، دیون سنگین و بلایا | نجات ورشکستگان در راه مانده (الغارمین) با بودجههای متمرکز |
| پایش و نظارت | هیچ ارزیابی از نتایج پرداخت وجود ندارد | دارای گزارشدهی، ردگیری نتایج و پایش پیشرفت توانمندسازی |
۹. رسالت ما در جامعه امروز: چه باید بکنیم؟
اگر در شهری زندگی میکنیم که فقر بیداد میکند اما سرمایههای عظیم تجار و کشاورزان در حسابها خوابیده یا بیهدف خرج میشود، وظیفه ما در چهار گام خلاصه میشود:
گام اول: احیای فرهنگ فکری (شکستن باور فردگرایی)
باید به جامعه تجار، پزشکان، مهندسان و کسبه تفهیم کرد که پرداخت زکات، «شخصیسازی صدقه» نیست؛ بلکه همراهی با فرمان الهی در اقامه عدالت اجتماعی است.
گام دوم: تاسیس و تقویت نهادهای مردمنهاد، تخصصی و تخصیصگر
متدینین، بازنشستگان فرهنگی، معتمدان بازار و چهرههای دانشگاهی باید در هیئتهای امنای صندوقهای محلی زکات وارد شوند. تجمیع سرمایههای کوچک در این نهادها، قدرت خرید بزرگ میآفریند.
گام سوم: بهکارگیری نرمافزارها و محاسبات علمی
محاسبه زکات امروز با وجود سرمایهگذاریهای پیچیده، سهام، اسناد تجاری و مطالبات نقدی، دیگر با یک چرتکه سنتی امکانپذیر نیست. وجود محاسبهگرهای دقیق، بسترهای ثبت مستحقین و سامانههای شفاف مالی، اعتماد خیرین و تجار را جلب میکند.
گام چهارم: حرکت از «اعانه» به «کفایت و توانمندسازی»
عاملین باید بدانند که موفقترین صندوق زکات، صندوقی نیست که هر ماه گوشت و آرد توزیع کند؛ بلکه صندوقی است که سال آینده تعداد مستحقان تحت پوشش خود را با خودکفاسازی شغلی کاهش داده باشد.
نتیجهگیری نهایی
زکات ریشه در تقوا دارد، اما تنه و شاخسار آن در پهنه جامعه و ساختار تمدن قد میکشد.
همانگونه که نماز در محراب جماعت، امت واحده میسازد؛ زکات نیز در دست عاملین امین، متخصص و دلسوز، فقر را از صفحه زندگی مؤمنان میزداید.
وقت آن است که باور کنیم: «عاملین زکات» رابطان حقالناس الهی و پاسداران کرامت انسانیاند. زنده کردن این سنت قرآنی، گامی عملی برای بازگشت به عزت اقتصادی و همبستگی امت اسلامی است.
«وَتَعَاوَنُوا عَلَى الْبِرِّ وَالتَّقْوَىٰ وَلَا تَعَاوَنُوا عَلَى الْإِثْمِ وَالْعُدْوَانِ» (مائده: ۲)
No comment